L’essentiel
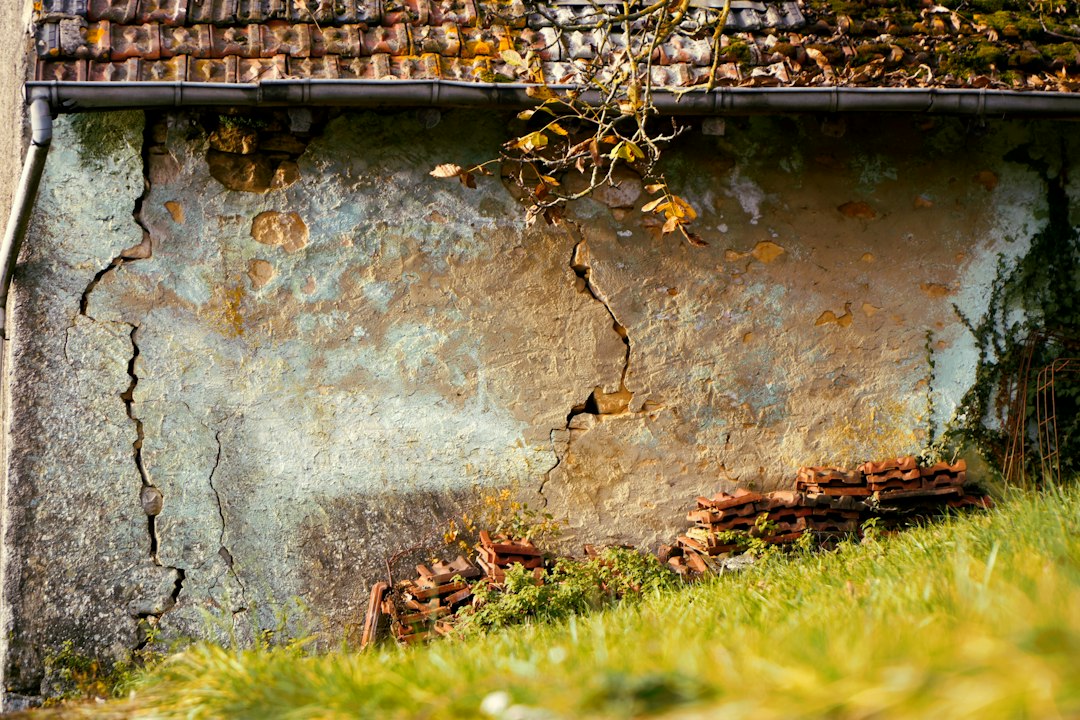
Une fissure de façade n’est pas automatiquement couverte par la garantie décennale : tout dépend de sa gravité réelle, pas de sa taille apparente. Si elle compromet la solidité de l’ouvrage ou le rend impropre à sa destination, elle relève de la décennale ; si elle reste purement esthétique, elle n’engage aucune garantie obligatoire. La première action à faire, dans tous les cas, est de faire constater et dater le désordre — par photos, courrier recommandé au constructeur, et si besoin par un expert — avant que les délais ne jouent contre vous.
Ce désordre est-il couvert par la décennale ?
La réponse tient en un critère unique posé par l’article 1792 du Code civil : le dommage doit soit compromettre la solidité de l’ouvrage, soit le rendre impropre à sa destination. Une fissure traversante qui s’accompagne d’infiltrations, qui évolue dans le temps ou qui révèle un défaut de fondation entre typiquement dans ce cadre. Une microfissure superficielle, de type faïençage de l’enduit, qui n’affecte ni l’étanchéité ni la structure, reste généralement hors décennale.
Entre les deux, plusieurs garanties peuvent s’appliquer selon le moment et la nature du désordre :
| Situation | Garantie concernée | Durée |
|---|---|---|
| Fissure signalée avant la réception ou dans l’année suivante, non grave | Garantie de parfait achèvement | 1 an après réception |
| Défaut de fonctionnement d’un élément dissociable (ex. joint de façade) | Garantie biennale (bon fonctionnement) | 2 ans après réception |
| Fissure compromettant solidité ou impropriété à destination | Garantie décennale | 10 ans après réception |
| Fissure purement esthétique, sans gravité | Aucune garantie légale obligatoire (recours contractuel possible) | — |
Dans la pratique, la frontière entre « esthétique » et « grave » n’est pas toujours évidente à l’œil nu. C’est précisément pour cela que la qualification finale appartient au juge, sur la base d’un rapport d’expertise technique — ni vous, ni l’assureur, ni même l’entreprise ne peuvent trancher seuls ce point en cas de désaccord. Pour mieux situer ce type de désordre par rapport aux autres, la page que couvre la garantie décennale détaille les cas typiques retenus ou écartés par la jurisprudence.
Le simulateur ci-dessous vous donne une première orientation indicative sur la garantie qui pourrait s’appliquer à votre situation.
La responsabilité présumée joue pour vous
C’est l’un des mécanismes les plus protecteurs du droit de la construction français : vous n’avez pas à prouver une faute de l’entreprise. La responsabilité présumée signifie que si vous démontrez trois éléments — l’existence d’un contrat de construction, une réception des travaux (le fameux procès-verbal de réception, signé et daté), et un dommage grave survenu dans les 10 ans — la responsabilité du constructeur est automatiquement engagée.
Le constructeur ne peut s’exonérer que par la cause étrangère : un événement extérieur et imprévisible qu’il ne pouvait ni éviter ni maîtriser (catastrophe naturelle exceptionnelle, par exemple). En dehors de ce cas rare, il lui appartient à lui — et à son assureur — de se défendre, pas à vous de démontrer son erreur. Cela ne dispense cependant pas de constituer un dossier solide, car l’assureur examinera chaque pièce avant de se positionner.
La marche à suivre, étape par étape
1. Constituez votre dossier. Photographiez la fissure sous plusieurs angles, notez sa date d’apparition approximative, son évolution (largeur, longueur), et conservez tous les documents du chantier : devis, factures, attestation d’assurance, procès-verbal de réception.
2. Déclarez en priorité à l’assurance dommages-ouvrage, si le maître d’ouvrage en a souscrit une (obligatoire pour lui en principe, art. L242-1 du Code des assurances). C’est le circuit le plus rapide : l’assureur dommages-ouvrage doit se prononcer sur la prise en charge sous 60 jours, et formuler une offre d’indemnité sous 90 jours si le sinistre est reconnu. Il se retourne ensuite lui-même contre l’assureur décennal du constructeur — c’est le mécanisme de subrogation.
3. En l’absence de dommages-ouvrage, adressez une mise en demeure par lettre recommandée avec accusé de réception au constructeur, décrivant précisément le désordre et demandant une intervention sous délai raisonnable.
4. Mettez en cause l’assureur décennal de l’entreprise concernée. Son coordonnées figurent sur l’attestation d’assurance qui doit, depuis 2015, être jointe aux devis et factures (art. L243-2 du Code des assurances).
5. Demandez une expertise contradictoire. Un expert technique est mandaté, en présence des parties (vous, l’entreprise, les assureurs), pour qualifier le désordre et son origine. C’est cette expertise qui pèsera le plus dans la décision finale.
6. Si le délai de 10 ans approche et que rien n’avance, saisissez le tribunal en référé expertise : cette procédure d’urgence permet de faire désigner un expert judiciaire et d’interrompre la prescription, même si le dossier n’est pas encore jugé sur le fond.
Les délais à respecter
| Action | Délai | Fondement |
|---|---|---|
| Déclaration à l’assureur dommages-ouvrage | Dès constatation du désordre | Art. L242-1 Code des assurances |
| Réponse de l’assureur DO sur la prise en charge | 60 jours après déclaration | Art. L242-1 |
| Offre d’indemnité de l’assureur DO (si accord) | 90 jours après déclaration | Art. L242-1 |
| Action en garantie décennale | 10 ans à compter de la réception | Art. 1792-4-1 Code civil |
| Action en garantie biennale | 2 ans à compter de la réception | Art. 1792-3 Code civil |
| Action en parfait achèvement | 1 an à compter de la réception | Art. 1792-6 Code civil |
| Préavis de résiliation du contrat décennal (information) | 2 mois avant échéance annuelle | Art. L113-12 Code des assurances |
Ces délais courent à compter de la réception, pas à compter de l’apparition de la fissure. C’est une raison de plus pour disposer d’un procès-verbal de réception daté avec précision : sans lui, point de départ à prouver, et donc garantie décennale fragilisée voire inapplicable.
Les cas difficiles
L’entreprise a disparu ou n’était pas assurée. Si elle est en liquidation judiciaire, vous pouvez toujours actionner directement son assureur décennal — l’assurance obligatoire a précisément vocation à survivre à la disparition de l’entreprise. Si elle n’était pas assurée du tout, le recours se complique fortement : il reste la voie judiciaire contre le dirigeant à titre personnel, mais les chances de recouvrement effectif sont souvent faibles. C’est l’un des arguments les plus concrets en faveur de la vérification systématique de l’attestation avant le début des travaux, et non après le sinistre.
Le désordre est à cheval entre deux garanties. Une fissure qui s’aggrave avec le temps peut avoir été mineure à la réception (relevant alors du parfait achèvement) puis devenir grave plus tard (basculant vers la décennale). L’expertise technique doit alors dater l’origine du désordre, pas seulement sa manifestation visible — un exercice parfois complexe qui justifie l’intervention d’un expert indépendant.
La réception n’a jamais été formalisée. C’est le piège le plus silencieux et le plus fréquent, notamment en auto-construction ou en rénovation sans maître d’œuvre. Sans procès-verbal écrit, il n’y a en principe pas de point de départ identifiable pour la décennale, ce qui peut priver le maître d’ouvrage de tout recours sur ce fondement — même si le désordre est objectivement grave. La page durée de la garantie décennale revient en détail sur ce mécanisme et sur la réception tacite, admise par la jurisprudence dans certains cas mais toujours plus fragile qu’un écrit signé.
FAQ
Une fissure de façade est-elle toujours couverte par la décennale ?
Non. Seule une fissure qui compromet la solidité de l’ouvrage ou le rend impropre à sa destination relève de la décennale ; une fissure purement esthétique n’engage aucune garantie légale obligatoire. La qualification se fait au cas par cas, généralement sur rapport d’expertise.
Qui dois-je prévenir en premier en cas de fissure ?
Si une assurance dommages-ouvrage existe, déclarez-lui le sinistre en priorité : elle doit se prononcer sous 60 jours et indemniser sous 90 jours si le dossier est accepté. En son absence, adressez une mise en demeure par lettre recommandée au constructeur et à son assureur décennal.
Que se passe-t-il si l’entreprise qui a construit a disparu ?
Vous pouvez en principe actionner directement son assureur décennal, dont les coordonnées figurent sur l’attestation jointe au devis ou à la facture. Si l’entreprise n’était pas assurée, le recours devient nettement plus difficile et repose sur une action contre le dirigeant à titre personnel.
Dois-je faire appel à un expert avant de déclarer le sinistre ?
Ce n’est pas obligatoire pour déclarer, mais un avis technique préalable aide à documenter le dossier et à distinguer un désordre esthétique d’un désordre structurel. L’expertise contradictoire, elle, intervient ensuite avec l’ensemble des parties et des assureurs concernés.
Le délai de 10 ans peut-il être interrompu ?
Oui, notamment par une action en référé expertise engagée devant le tribunal, qui permet de faire désigner un expert judiciaire et de figer la situation avant l’expiration du délai. Passé les 10 ans à compter de la réception, l’action en garantie décennale n’est en principe plus recevable.
Conclusion
Ce type de sinistre illustre bien pourquoi la couverture décennale doit être en ordre avant l’ouverture du chantier, et non régularisée après coup : une attestation à jour, des activités réellement déclarées et une réception correctement formalisée sont les trois conditions qui permettent, le jour où une fissure apparaît, de faire jouer la garantie sans mauvaise surprise. Côté professionnel, cela vaut aussi pour vous : une activité de façadier ou de maçon mal déclarée sur le contrat peut priver votre client de toute couverture, et vous exposer personnellement. Pour comparer les garanties et les franchises proposées par les contrats décennale adaptés à votre métier, vous pouvez demander un devis gratuit et sans engagement auprès de partenaires spécialistes immatriculés ORIAS sur /devis-assurance-decennale/.