
L’essentiel
Si vous exercez comme plombier chauffagiste, la réponse est sans ambiguïté : vos travaux relèvent très largement de la garantie décennale, et la souscription d’une assurance décennale plombier chauffagiste est une obligation légale avant toute ouverture de chantier. Pour un profil courant (3 à 10 ans d’expérience, chiffre d’affaires entre 40 et 70 k€, sans sinistre), la cotisation annuelle se situe généralement entre 1 000 et 2 000 €. Le point de vigilance numéro un pour ce métier : la frontière mouvante entre décennale et garantie biennale selon que l’équipement installé est indissociable ou dissociable du bâti — une distinction qui détermine si un sinistre sera couvert 10 ans ou seulement 2.
Plombier chauffagiste : êtes-vous soumis à la décennale ?
L’obligation d’assurance découle de l’article L241-1 du Code des assurances : tout constructeur doit être assuré avant l’ouverture du chantier, sans possibilité de rétroactivité. La responsabilité elle-même est définie aux articles 1792 et suivants du Code civil, issus de la loi Spinetta du 4 janvier 1978 : elle est présumée dès lors qu’un dommage grave compromet la solidité de l’ouvrage ou le rend impropre à sa destination.
Pour un plombier chauffagiste, la nature de l’obligation dépend directement du type d’installation :
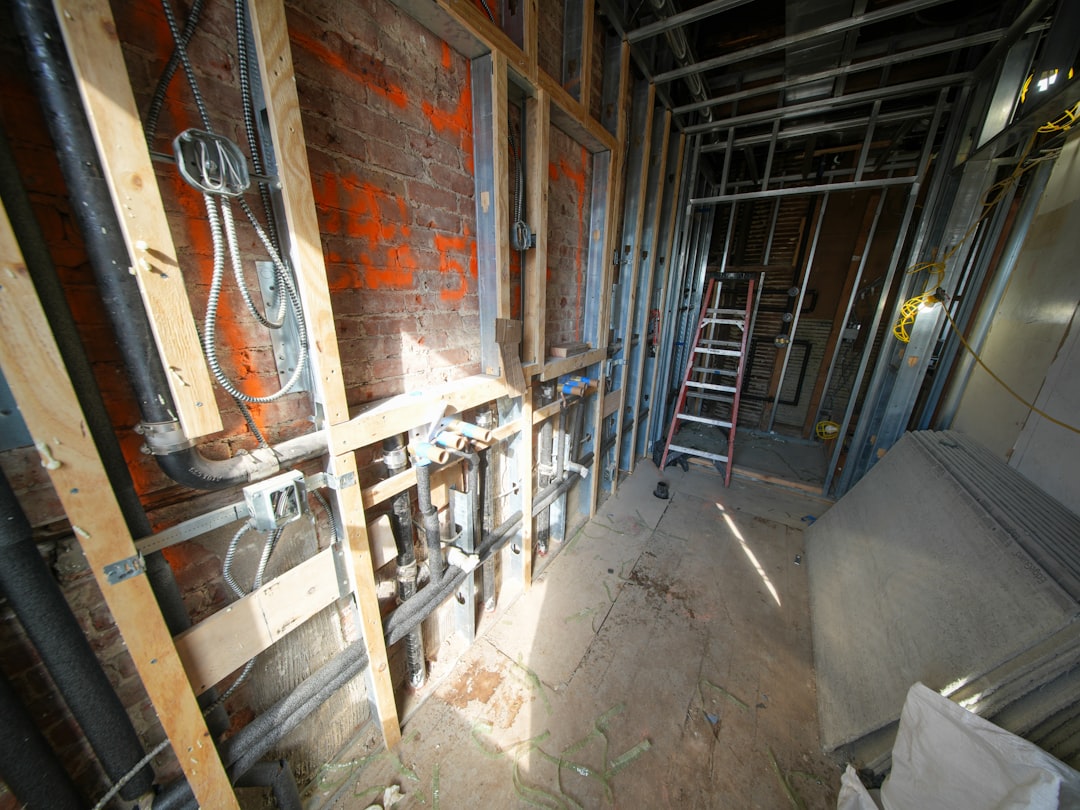
- Les réseaux de plomberie encastrés, les canalisations enterrées, les planchers chauffants hydrauliques, les chaudières intégrées au bâti relèvent typiquement de la décennale : leur défaillance touche à la structure ou à l’usage normal du logement.
- Les équipements facilement démontables sans dégradation du bâti (chaudière murale simple, radiateur posé, sèche-serviette) relèvent plutôt de la garantie biennale (article 1792-3), qui couvre 2 ans le bon fonctionnement des éléments d’équipement dissociables.
- Les interventions de pure maintenance, dépannage ou petit entretien sans incidence sur l’ouvrage relèvent de la RC Pro (responsabilité civile professionnelle), pas de la décennale.
Le statut n’y change rien : un auto-entrepreneur plombier est soumis à la même obligation qu’une société, dès lors que son activité comprend des travaux touchant au bâti. Aucun seuil de chiffre d’affaires n’exonère. Le sous-traitant n’a pas d’obligation légale directe (il n’a pas de lien contractuel avec le maître d’ouvrage), mais sa responsabilité décennale vis-à-vis de l’entreprise principale court quand même 10 ans, et cette dernière exigera en pratique son attestation avant toute intervention.
Pour distinguer rapidement un chantier de l’autre, le simulateur ci-dessous permet d’obtenir un premier verdict indicatif.
Les risques décennaux typiques du métier
Certains désordres reviennent régulièrement dans les rapports d’expertise du secteur :
- Fuite sur canalisation encastrée ayant infiltré une dalle ou une cloison, provoquant moisissures et dégradation structurelle.
- Défaut d’étanchéité sur un plancher chauffant hydraulique rendant le logement impropre à l’habitation le temps des réparations lourdes (dépose de revêtement, chape).
- Percement ou fissuration de réseau enterré compromettant la stabilité des fondations ou d’un dallage.
- Raccordement défectueux d’une chaudière intégrée entraînant un dysfonctionnement grave et durable du système de chauffage central.
- Non-conformité d’une évacuation provoquant des remontées d’humidité qui affectent la structure du bâti.
| Désordre type | Garantie applicable |
|---|---|
| Fuite sur canalisation encastrée, infiltration structurelle | Décennale |
| Défaut d’étanchéité de plancher chauffant hydraulique | Décennale |
| Chaudière murale en panne, radiateur défectueux (dissociable) | Biennale |
| Réseau enterré fissuré affectant les fondations | Décennale |
| Petite fuite de robinetterie sans atteinte au bâti | RC Pro |
| Malfaçon signalée avant réception, reprise sous 1 an | Parfait achèvement |
En cas de doute sur la qualification d’un désordre après réception, un référé expertise permet de faire constater les faits par un expert judiciaire avant tout contentieux — une étape souvent nécessaire pour activer la garantie adéquate.
Ce que doit couvrir votre contrat
Le contrat doit reprendre précisément vos activités déclarées selon la nomenclature de l’assureur. Pour un plombier chauffagiste, cela couvre en général : plomberie sanitaire, installation de chauffage central, pose de chaudières, réseaux de distribution d’eau, planchers chauffants, parfois climatisation ou installations photovoltaïques thermiques si vous les posez.
Le piège classique : un artisan qui étend son activité à la pompe à chaleur ou au plancher chauffant sans avoir fait modifier son attestation. En cas de sinistre sur une activité non déclarée, l’assureur est fondé à refuser sa garantie — le contrat ne couvre que ce qui a été déclaré, pas ce que vous faites réellement. Vérifiez systématiquement que votre attestation colle à votre activité réelle, surtout après une montée en compétence ou un nouvel équipement.
Sur les plafonds de garantie : pour un plombier chauffacien intervenant sur des logements individuels ou petits collectifs, des plafonds de l’ordre de plusieurs centaines de milliers d’euros par sinistre sont courants sur le marché — à ajuster selon la taille de vos chantiers si vous intervenez sur des programmes plus importants. La franchise reste à votre charge à chaque sinistre : plus elle est élevée, plus votre cotisation baisse, mais plus votre exposition financière augmente en cas de pépin.
Beaucoup d’artisans choisissent un contrat combiné RC Pro + décennale, avec un surcoût de l’ordre de 10 à 20 % par rapport à une décennale seule — cohérent si vous voulez sécuriser aussi les dommages qui ne relèvent pas de la décennale (biennale, dommages immatériels, dégâts en cours de chantier).
Combien coûte la décennale pour ce métier
Pour le plombier chauffagiste, la fourchette de référence se situe entre 1 000 et 2 000 € par an, pour un profil de 3 à 10 ans d’expérience, un chiffre d’affaires entre 40 et 70 k€, sans sinistre déclaré sur 3 ans. Plusieurs facteurs font varier cette base, selon des coefficients de tarification couramment observés sur le marché :
- Chiffre d’affaires : de ×0,80 (jusqu’à 35 k€) à ×2,40 (au-delà de 300 k€).
- Expérience : ×1,45 en création d’activité, ×1,15 entre 1 et 3 ans, ×1,00 entre 3 et 10 ans, ×0,90 au-delà de 10 ans.
- Sinistralité : ×1,20 avec un sinistre sur 3 ans, ×1,50 à partir de deux.
- Reprise du passé (couverture de chantiers déjà ouverts sous un ancien assureur) : +10 à +25 % la première année, jamais incluse par défaut.
- Fractionnement mensuel : +3 à 8 % par rapport à un paiement annuel.
| Profil | Fourchette indicative annuelle |
|---|---|
| Auto-entrepreneur, création, CA < 35 k€ | Proche du bas de fourchette, majoré par le coefficient création |
| 3-10 ans d’expérience, CA 40-70 k€, sans sinistre | 1 000 – 2 000 € |
| Plus de 10 ans, CA stable, sans sinistre | Bas de fourchette |
| CA élevé (150-300 k€) ou sinistralité récente | Haut de fourchette, voire au-delà |
En création d’entreprise, attendez-vous à un surcoût de l’ordre de +45 % lié au coefficient d’expérience — les certificats de travail ou diplômes que vous pouvez présenter changent votre catégorie de risque et méritent d’être mis en avant dans votre dossier. En cas de refus répétés d’assurance, le Bureau Central de Tarification (BCT) peut être saisi : il impose à un assureur de vous couvrir et fixe lui-même la prime.
Pour affiner ces ordres de grandeur selon votre propre situation, le simulateur ci-dessous applique ces mêmes coefficients à votre profil.
Bien choisir : les points à vérifier
Avant de signer, quelques vérifications concrètes évitent les mauvaises surprises :
1. Les activités déclarées correspondent-elles exactement à votre pratique réelle (plomberie, chauffage, planchers chauffants, PAC le cas échéant) ? Un écart, même minime, peut annuler la garantie sur le sinistre concerné.
2. Le plafond de garantie est-il cohérent avec la taille de vos chantiers ? Un plafond adapté à des maisons individuelles ne conviendra pas à des interventions sur petits collectifs.
3. La franchise est-elle supportable pour votre trésorerie en cas de sinistre ?
4. La date d’effet précède-t-elle bien la date d’ouverture du chantier — l’attestation doit être valide avant le premier coup de pioche, jamais après.
5. La reprise du passé est-elle nécessaire dans votre cas (changement d’assureur en cours d’activité) ? Elle n’est jamais incluse par défaut et se négocie à part.
Sur un même dossier, les écarts de prix constatés entre assureurs à garanties et franchises équivalentes vont couramment de 30 à 50 % — la mise en concurrence reste, de loin, le levier d’économie le plus efficace, bien avant tout ajustement de franchise ou de plafond.
FAQ
Une chaudière murale simple relève-t-elle de la décennale ?
Pas forcément : si elle est facilement démontable sans dégradation du bâti, elle relève plutôt de la garantie biennale (bon fonctionnement, 2 ans). C’est l’intégration au bâti, pas la nature de l’équipement, qui fait basculer vers la décennale.
Mon assurance décennale couvre-t-elle une fuite découverte après 8 ans ?
Oui, tant que le dommage est constaté dans les 10 ans suivant la réception des travaux et qu’il compromet la solidité ou l’usage normal du logement. Passé ce délai, aucune garantie décennale ne s’applique, quel que soit l’assureur.
Dois-je déclarer la pose de pompes à chaleur si je commence à en installer ?
Oui, absolument : c’est une nouvelle activité qui doit apparaître sur votre attestation. Sans cette mise à jour, un sinistre sur ce type d’installation risque d’être refusé pour activité non déclarée.
Puis-je changer d’assureur en cours d’année ?
Les contrats décennale sont des contrats professionnels : la résiliation s’effectue à l’échéance annuelle avec un préavis de 2 mois (article L113-12 du Code des assurances). La loi Hamon, qui permet une résiliation facilitée pour les particuliers, ne s’applique pas ici.
Que se passe-t-il si je change d’assureur : mes anciens chantiers restent-ils couverts ?
Oui, grâce au principe de capitalisation : chaque chantier reste couvert 10 ans par l’assureur en place à son ouverture. Changer d’assureur ne crée aucun trou sur le passé, à condition qu’il n’y ait aucune interruption de couverture entre les deux contrats.
Conclusion
Pour un plombier chauffagiste, la décennale n’est pas une formalité administrative : c’est la garantie qui protège votre activité contre les conséquences financières d’un défaut d’étanchéité mal maîtrisé ou d’un réseau enterré défaillant, des sinistres qui peuvent survenir des années après la réception. La clé n’est pas de trouver un contrat « universel » — aucun n’existe, chacun a ses plafonds, ses franchises et ses exclusions — mais de vérifier que le vôtre colle précisément à vos activités réelles et à la taille de vos chantiers.
Décennales.fr est le comparateur français spécialisé de l’assurance décennale, métier par métier : nos guides et nos fourchettes de tarifs sont pensés pour vous donner une vision honnête du marché, sans favoriser un assureur plutôt qu’un autre. Si vous souhaitez comparer des offres adaptées à votre profil de plombier chauffagiste, vous pouvez demander des devis gratuits et sans engagement auprès de partenaires spécialistes immatriculés ORIAS via notre page de devis. Pour approfondir certains points abordés ici, les pages piliers assurance décennale obligatoire et que couvre la garantie décennale complètent utilement ce guide.